Merch am Konzertabend: Geldkassette, Kassenbericht und die Grenze
Eine Geldkassette und ein Zettel pro Abend reichen: was am Merchtisch erlaubt ist, wie der Kassenbericht aussieht und warum Merch-Geld anders zählt als die Gage.

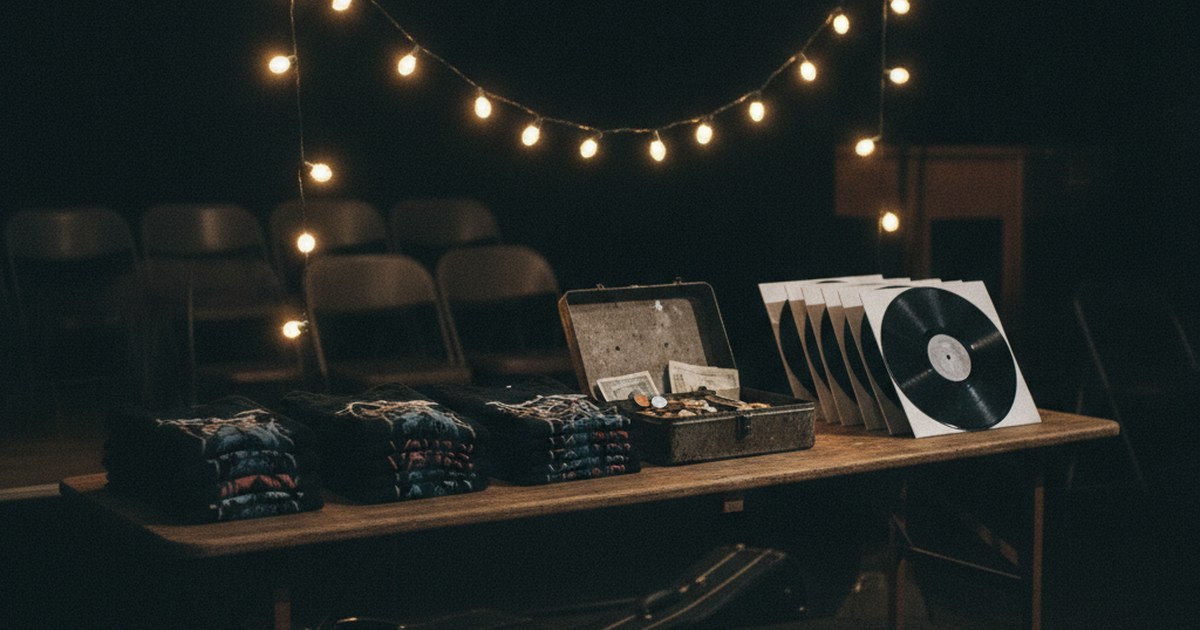
Für den Merchtisch reichen eine Geldkassette und ein Zettel pro Abend. Beim Barverkauf an viele unbekannte Personen dürft ihr auf Einzelaufzeichnungen verzichten (§ 146 Abs. 1 AO), und die Bonpflicht betrifft ausschließlich elektronische Kassensysteme (§ 146a AO) — mit der Kassette bleibt ihr davon frei.
Der Zettel, den das Finanzamt sehen will, ist der Kassenbericht. Er entsteht in vier Schritten.
Der Abend an der Kasse, in vier Schritten
Vor dem Einlass: Startgeld zählen
Wie viel Wechselgeld liegt in der Kassette? Betrag notieren, bevor der erste Kunde kommt. Ohne diese Zahl stimmt am Ende keine Rechnung.
Am Abend: verkaufen, bar in die Kassette
Bar in die Kassette, ohne Einzelbeleg — das deckt die Ausnahme ab. Ein Preiszettel auf dem Tisch gehört dazu: Gegenüber Verbrauchern sind Preise auszuzeichnen, und er erspart Fragen am Tisch.
Nach dem Abbau: Kassenbericht schreiben
Endbestand zählen, Startgeld abziehen: Die Differenz ist die Tageseinnahme. Datum, Ort, beide Zahlen und eine Unterschrift auf einen Zettel — das ist der Kassenbericht, und er wandert in denselben Ordner wie alle Belege.
Kartenzahlungen getrennt lassen
Was über den Kartenleser lief, steht auf dem Kontoauszug und ist damit belegt. In den Kassenbericht gehört nur das Bargeld — vermischt beides, und die Zählung geht nie auf.
Warum Merch-Geld anders zählt als die Gage
Auftreten ist freiberuflich, Handel ist Gewerbe — der Verkauf von Shirts und Platten fällt in nennenswertem Umfang auf die zweite Seite. Was das im Ganzen bedeutet und wo die Trennlinie läuft, steht in Steuern für Bands.
Für die Umsatzsteuer zählt der Merch-Umsatz in denselben Topf wie alles andere: Die Kleinunternehmer-Grenze gilt für den Gesamtumsatz der Band als GbR — Gagen und Shirts zusammen, nicht getrennt gerechnet.
Wo es ehrlich unklar ist
Zwei Fragen gehören zum Steuerberater statt in diesen Text. Ab welchem Umfang der Verkauf eine Gewerbeanmeldung braucht, hängt von Regelmäßigkeit und Umfang ab — die Übergänge sind fließend, und geraten wird hier nicht: Das klärt der Steuerberater oder direkt das Finanzamt. Und sobald ihr ein elektronisches Kassensystem einsetzt, gelten Bon- und weitere Pflichten — der Wechsel von der Kassette zur App ist ein größerer Schritt, als er aussieht, und gehört vorher geklärt.
FAQ: Wer verkauft, Aufzeichnungen und wem das Geld gehört
Darf eine Freundin für uns verkaufen?
Für den Abend ja — wer am Tisch steht, ist eure Sache. Sobald jemand regelmäßig und gegen Bezahlung verkauft, wird daraus eine Beschäftigung mit eigenen Regeln; das klärt ihr, bevor es zur Gewohnheit wird.
Müssen die Merch-Einnahmen in unsere Aufzeichnungen?
Ja — in die Tabelle und in den Ordner wie jede andere Einnahme. Der Kassenbericht ersetzt die Einzelbelege des Abends, nicht die Buchführung: Die Tageseinnahme aus dem Bericht ist eine Zeile in eurer Einnahmen-Ausgaben-Rechnung.
Wem gehört das Geld in der Kassette?
Startgeld und Einnahme gehören der Band — die Kassette ist die Bandkasse. Wer den Tisch macht, zählt vor dem Einlass ein und nach dem Abbau aus; die zwei Zahlen auf dem Zettel schützen die Person am Tisch.
Spielstätten in Deutschland
97 aktuell im Katalog · Stand 2026-10-27
- Alte Hackerei — Karlsruhe
- Hafenklang — Hamburg (Altona)
- Im Wizemann — Stuttgart
- Indra Club — Hamburg (St. Pauli)
- Jazzclub Unterfahrt — Munich
- Kulturzentrum Faust (60er-Jahre-Halle) — Hannover
- Kühlhaus — Flensburg
- Substage — Karlsruhe
Wo der nächste Tisch steht
Der Tisch steht dort, wo ihr spielt. Unser offenes Verzeichnis führt Spielstätten mit Website und Genre-Profil — geprüft, kostenlos, ohne Konto.
Kurzfassung
Geldkassette und ein Kassenbericht pro Abend reichen: Startgeld, Endbestand, Differenz, Unterschrift. Preise auf den Tisch, Kartenzahlungen getrennt vom Bargeld. Merch in nennenswertem Umfang ist Gewerbe; in die Kleinunternehmer-Grenze der ganzen Band zählt der Umsatz so oder so. Die zwei offenen Fragen — Gewerbeanmeldung und elektronische Kasse — gehören zum Steuerberater, bevor der Verkauf zur Gewohnheit wird.
Stand der Zahlen: September 2026, aus den unten genannten Quellen.
Quellen
- § 146 Abs. 1 AO (Einzelaufzeichnungspflicht und die Ausnahme für Barverkauf an eine Vielzahl unbekannter Personen; Stand 06.09.2026)
- § 146a AO mit BMF-FAQ zur Belegausgabepflicht (Bonpflicht nur bei elektronischen Aufzeichnungssystemen)
- Preisangabenverordnung (Preisauszeichnung gegenüber Verbrauchern)
Aktualisiert: 2026-09-13
Hinweis
Dieser Beitrag gibt allgemeine Informationen wieder und stellt weder eine Steuerberatung im Sinne des Steuerberatungsgesetzes noch eine Rechtsberatung im Sinne des Rechtsdienstleistungsgesetzes dar. Eine Prüfung des konkreten Einzelfalls findet nicht statt. Für Ihre steuerliche Situation wenden Sie sich bitte an eine Steuerberaterin oder einen Steuerberater, für rechtliche Fragen an eine Rechtsanwältin oder einen Rechtsanwalt.
Beiträge, Tarife, Abgabesätze und Fristen werden regelmäßig angepasst. Maßgeblich sind ausschließlich die jeweils aktuellen Veröffentlichungen der zuständigen Stellen — insbesondere von GEMA, GVL, Künstlersozialkasse, Deutscher Rentenversicherung und Finanzverwaltung. Wir erstellen die Inhalte mit Sorgfalt, übernehmen jedoch keine Gewähr für Aktualität, Richtigkeit und Vollständigkeit. Die Haftung für Vorsatz und grobe Fahrlässigkeit sowie für Schäden aus der Verletzung des Lebens, des Körpers oder der Gesundheit bleibt unberührt.
Stand: 13.09.2026
Weiterlesen
Rechnung schreiben als Band: Pflichtangaben, Kleinunternehmer und E-Rechnung
Als Kleinunternehmer braucht die Rechnung für eure Gage fünf Angaben. Welche das sind, welche Grenze im Gründungsjahr gilt und was die E-Rechnung für eine kleine Band ändert.
2026-09-13 · Evgeny E.
GVL für Musiker: Geld für eure Aufnahmen, nicht für eure Songs
Die zweite Verwertungsgesellschaft neben der GEMA: wer als ausübender Künstler zählt, wofür es Geld gibt — und warum der kostenlose Vertrag ohne eure Meldungen nichts auszahlt.
2026-09-06 · Evgeny E.
KSK-Meldungen praktisch: Jahresmeldung, Änderungen, Abmelden
Die Jahresmeldung bis zum 1. Dezember, die Änderungsmitteilung unterm Jahr, der Nebenjob und der saubere Ausstieg — die KSK-Routine, jede Meldung in Minuten erledigt.
2026-09-06 · Evgeny E.
Künstlersozialkasse für Musiker: wer aufgenommen wird und wie der Antrag läuft
Die KSK übernimmt rund die Hälfte eurer Sozialversicherung. Die Voraussetzungen, die Berufsanfänger-Regel für die ersten drei Jahre — und die Schätzung, bei der ihr nicht schlampen dürft.
2026-09-06 · Evgeny E.